Domain lichtsignalsteuerung.de kaufen?
Wir ziehen mit dem Projekt
lichtsignalsteuerung.de um.
Sind Sie am Kauf der Domain
lichtsignalsteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lichtsignalsteuerung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
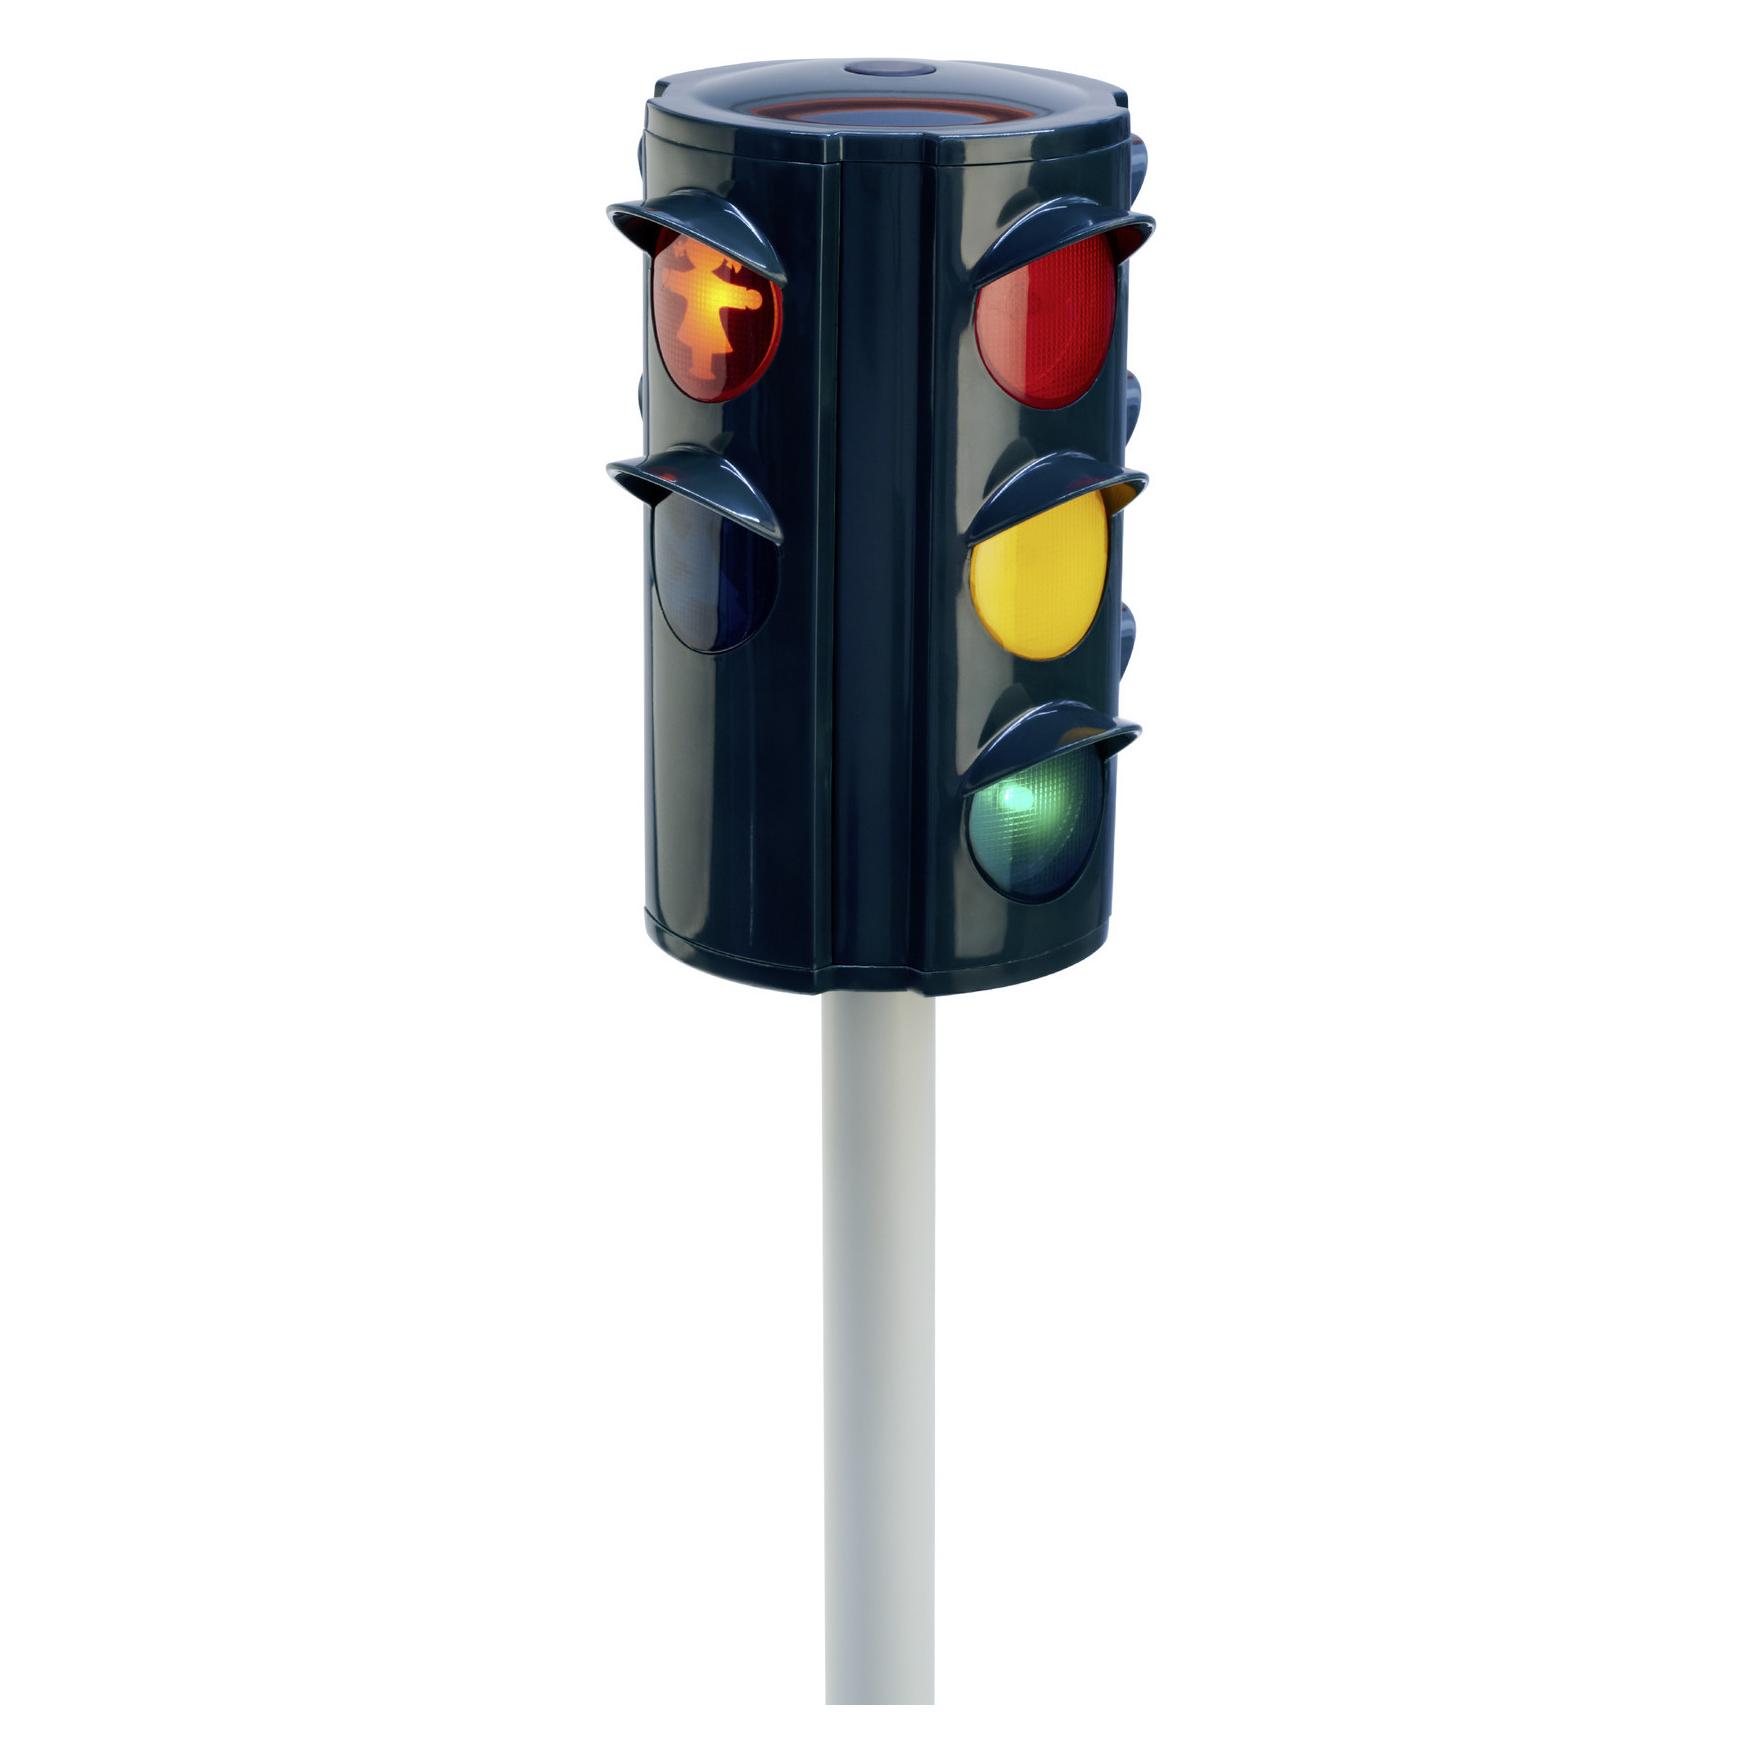
Dickie: Verkehrsampel – 12 cmDie Dickie: Verkehrsampel – 12 cm ist eine funktionierende Spielzeug-Verkehrsampel mit Lichtsignalen, die speziell für Autospiele entwickelt wurde. Mithilfe der Ampel können Kinder beim Spielen in realitätsnahen Situationen die grundlegenden Verkehrsregeln kennenlernen. Empfohlen ab 3 Jahren, ideal für Rollenspiele zu Hause oder im Kindergarten sowie als Ergänzung zu Spielzeug-Autobahnen und Spielteppichen. Produkteigenschaften: Marke: Dickie Produktkategorie: Zubehör für Autospiele, Spielzeug-Verkehrsampel Empfohlenes Alter: ab 3 Jahren Hauptfunktion: zeigt mit funktionierenden Lichtsignalen die Ampelphasen Geförderte Fähigkeiten: Regelbewusstsein, Beobachtungsgabe, Rollenspiel Material: Kunststoff Größe: 12 cm hoch Weitere wichtige Eigenschaft: freistehend aufstellbar, mit stabilem Sockel Die Dickie: Verkehrsampel – 12 cm macht Autospiele durch ihr detailgetreues Design noch spannender. Mit den roten, gelben und grünen Lichtsignalen können Kinder den Spielverkehr regeln, Autos anhalten oder wieder losfahren lassen. Die in mehrere Positionen einstellbare Ampel ist die ideale Ergänzung zu Garagen, Straßenplatten und Spielzeugstädten, sodass noch komplexere Rollenspiele entstehen können. Die Ampel besteht aus hochwertigem, robustem Kunststoff und hat eine stabile Konstruktion, sodass sie beim Spielen sicher auf dem Tisch oder auf dem Boden steht. Die funktionierende Lichtfunktion sorgt für ein besonderes Spielerlebnis, denn die Kinder stellen sich die wechselnden Signale nicht nur vor, sondern sehen sie tatsächlich. So lassen sich die zu den Farben gehörenden Regeln – anhalten, Acht geben, losfahren – leichter einprägen. Die Verwendung der Spielzeug-Verkehrsampel unterstützt das frühe Erlernen grundlegender Verkehrskenntnisse. Spielerisch werden Kinder an das Thema sicheres Verhalten im Straßenverkehr herangeführt, während sich ihre Beobachtungsgabe und die Fähigkeit, Regeln einzuhalten, weiterentwickelt. Durch das kompakte Format passt die Ampel leicht neben ein Autobahn-Spielset oder kann auf Reisen mitgenommen werden, damit überall eine kleine Spielstadt entstehen kann. Für wen ist das Produkt geeignet? Die Dickie: Verkehrsampel – 12 cm eignet sich für alle Kinder, die gerne mit Spielzeugautos, Garagen oder Stadtbau-Sets spielen und den Straßenverkehr noch realistischer gestalten möchten. Ideal ab 3 Jahren, wenn Kinder beginnen, sich für Verkehrsschilder und Ampeln zu interessieren und die Regel „Bei Rot bleiben wir stehen, bei Grün dürfen wir gehen/fahren“ zu verstehen. Besonders empfehlenswert ist sie auch als Ergänzung für Kindergartengruppenräume, zum Beispiel für Verkehrserziehungs-Angebote. Sie passt hervorragend als Geschenk zum Geburtstag, Namenstag oder als Teil eines Geschenksets mit Auto-Thema; die Handhabung ist einfach und bindet Kinder schnell ins gemeinsame Spiel ein. Verpackungsgröße: 5 x 5 x 1,2 cm4,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
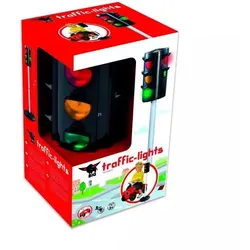
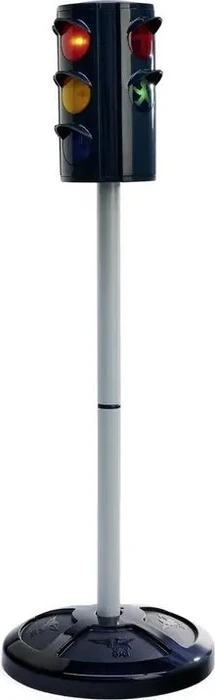
BIG-VerkehrsampelGroße, batteriebetriebene, leuchtende BIG-Verkehrsampel. Die Ampel kann rotes, gelbes und grünes Licht abgeben und steht dank des Kunststoffmastes und -fußes stabil. Mit der BIG-Verkehrsampel lernen Kinder die Grundlagen der Straßenverkehrsordnung kennen: welche Signale was bedeuten, wann man anhalten muss und wann man losfahren darf. Das Spielzeug funktioniert mit 3 AA-Batterien, die nicht im Lieferumfang enthalten sind. Aufgebaute Maße: 27 x 12 x 71 cm.41,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Dickie: Verkehrsampel – 12 cmDie Dickie: Verkehrsampel – 12 cm ist eine funktionierende Spielzeug-Verkehrsampel mit Lichtsignalen, die speziell für Autospiele entwickelt wurde. Mithilfe der Ampel können Kinder beim Spielen in realitätsnahen Situationen die grundlegenden Verkehrsregeln kennenlernen. Empfohlen ab 3 Jahren, ideal für Rollenspiele zu Hause oder im Kindergarten sowie als Ergänzung zu Spielzeug-Autobahnen und Spielteppichen. Produkteigenschaften: Marke: Dickie Produktkategorie: Zubehör für Autospiele, Spielzeug-Verkehrsampel Empfohlenes Alter: ab 3 Jahren Hauptfunktion: zeigt mit funktionierenden Lichtsignalen die Ampelphasen Geförderte Fähigkeiten: Regelbewusstsein, Beobachtungsgabe, Rollenspiel Material: Kunststoff Größe: 12 cm hoch Weitere wichtige Eigenschaft: freistehend aufstellbar, mit stabilem Sockel Die Dickie: Verkehrsampel – 12 cm macht Autospiele durch ihr detailgetreues Design noch spannender. Mit den roten, gelben und grünen Lichtsignalen können Kinder den Spielverkehr regeln, Autos anhalten oder wieder losfahren lassen. Die in mehrere Positionen einstellbare Ampel ist die ideale Ergänzung zu Garagen, Straßenplatten und Spielzeugstädten, sodass noch komplexere Rollenspiele entstehen können. Die Ampel besteht aus hochwertigem, robustem Kunststoff und hat eine stabile Konstruktion, sodass sie beim Spielen sicher auf dem Tisch oder auf dem Boden steht. Die funktionierende Lichtfunktion sorgt für ein besonderes Spielerlebnis, denn die Kinder stellen sich die wechselnden Signale nicht nur vor, sondern sehen sie tatsächlich. So lassen sich die zu den Farben gehörenden Regeln – anhalten, Acht geben, losfahren – leichter einprägen. Die Verwendung der Spielzeug-Verkehrsampel unterstützt das frühe Erlernen grundlegender Verkehrskenntnisse. Spielerisch werden Kinder an das Thema sicheres Verhalten im Straßenverkehr herangeführt, während sich ihre Beobachtungsgabe und die Fähigkeit, Regeln einzuhalten, weiterentwickelt. Durch das kompakte Format passt die Ampel leicht neben ein Autobahn-Spielset oder kann auf Reisen mitgenommen werden, damit überall eine kleine Spielstadt entstehen kann. Für wen ist das Produkt geeignet? Die Dickie: Verkehrsampel – 12 cm eignet sich für alle Kinder, die gerne mit Spielzeugautos, Garagen oder Stadtbau-Sets spielen und den Straßenverkehr noch realistischer gestalten möchten. Ideal ab 3 Jahren, wenn Kinder beginnen, sich für Verkehrsschilder und Ampeln zu interessieren und die Regel „Bei Rot bleiben wir stehen, bei Grün dürfen wir gehen/fahren“ zu verstehen. Besonders empfehlenswert ist sie auch als Ergänzung für Kindergartengruppenräume, zum Beispiel für Verkehrserziehungs-Angebote. Sie passt hervorragend als Geschenk zum Geburtstag, Namenstag oder als Teil eines Geschenksets mit Auto-Thema; die Handhabung ist einfach und bindet Kinder schnell ins gemeinsame Spiel ein. Verpackungsgröße: 5 x 5 x 1,2 cm4,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Viessmann Modelltechnik 1330 H0 VerkehrsampelDer Blitzer ist mit einer Steuerelektronik mit 2 Schalteingängen ausgestattet. Die Fahrzeugerkennung erfolgt über den Fahrzeugdetektor Art. 8441 oder über Reedkontakte. Bestens geeignet für das CarMotion System. Ausgestattet mit jeweils einer roten LED in beiden Fahrtrichtungen.32,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Viessmann Modelltechnik 1331 H0 VerkehrsampelDer Blitzer ist mit einer Steuerelektronik mit 2 Schalteingängen ausgestattet. Die Fahrzeugerkennung erfolgt über den Fahrzeugdetektor Art. 8441 oder über Reedkontakte. Bestens geeignet für das CarMotion System. Ausgestattet mit einer roten LED.29,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.